El sistema financiero y económico funciona mediante unas entidades bancarias que ejercen de simples intermediarios entre los ahorradores y los emprendedores de una sociedad. Para que los ahorradores depositen su dinero en una determinada entidad, ésta los compensa con un interés. Ese dinero no se queda en el banco, irá destinado a la actividad inversora mediante los créditos otorgados a un determinado interés. El diferencial entre el interés cobrado y el interés pagado se denomina spread. La variable spread se mide en porcentaje y es el margen financiero de la actividad bancaria.
Aunque generalmente los bancos se financian a través de depósitos, ya que es la financiación más barata, a veces, una entidad debe pedir prestado dinero a otra entidad para satisfacer su demanda crediticia. Este proceso se denomina financiación mayorista, que incluye cédulas hipotecarias, pagarés bonos... esta financiación es más cara respeto a un deposito a la vista. El tipo de interés mayorista está ligado a la evolución de un indicador, en el caso del euro, este indicador es el Euríbor.
El spread bancario no es la única fuente de ingresos bancarios, también se incluyen las comisiones por gestionar activos, por la concesión de créditos y por facilitar medios de pago como transferencias, tarjetas TPV's (Terminal Punto de Venta). En entornos de crisis, dónde la actividad bancaria queda ralentizada, las comisiones suelen encarecerse para medianamente compensar dicha caída.
Las partidas más importantes en la estructura del gasto de la cuenta de resultados van ligadas a pagar los sueldos de los empleados y las provisiones destinadas a encubrir el riesgo de impago por el deterioro de la calidad de la cartera crediticia.

Los bancos tratarán de prestar los fondos que reciben de forma tal que la diferencia entre los ingresos que obtienen y los costes en que incurren sea lo mayor posible. Los ingresos los obtendrán de los activos rentables, esto es, de los intereses que cobran por los créditos y préstamos concedidos y por los valores mobiliarios que poseen. Los costes se derivan, sobre todo, de los intereses pagados por los fondos recibidos, es decir, depósitos de clientes y préstamos del Banco de España (o del país en cuestión), y de los gastos de intermediación (amortizaciones, sueldos, salarios y demás costes de gestión).
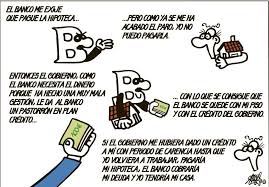
Los gobiernos por su parte ejercen controles para limitar la inflación pero los bancos evaden estos controles, además los estados, las autonomías hasta el ayuntamiento más pequeño se endeudan, con lo que los bancos aumentan sus ganancias.
Los bancos también ven incrementados sus beneficios cuando elevan el tipo de interés.
Aunque generalmente los bancos se financian a través de depósitos, ya que es la financiación más barata, a veces, una entidad debe pedir prestado dinero a otra entidad para satisfacer su demanda crediticia. Este proceso se denomina financiación mayorista, que incluye cédulas hipotecarias, pagarés bonos... esta financiación es más cara respeto a un deposito a la vista. El tipo de interés mayorista está ligado a la evolución de un indicador, en el caso del euro, este indicador es el Euríbor.
El spread bancario no es la única fuente de ingresos bancarios, también se incluyen las comisiones por gestionar activos, por la concesión de créditos y por facilitar medios de pago como transferencias, tarjetas TPV's (Terminal Punto de Venta). En entornos de crisis, dónde la actividad bancaria queda ralentizada, las comisiones suelen encarecerse para medianamente compensar dicha caída.
Las partidas más importantes en la estructura del gasto de la cuenta de resultados van ligadas a pagar los sueldos de los empleados y las provisiones destinadas a encubrir el riesgo de impago por el deterioro de la calidad de la cartera crediticia.
Los bancos tratarán de prestar los fondos que reciben de forma tal que la diferencia entre los ingresos que obtienen y los costes en que incurren sea lo mayor posible. Los ingresos los obtendrán de los activos rentables, esto es, de los intereses que cobran por los créditos y préstamos concedidos y por los valores mobiliarios que poseen. Los costes se derivan, sobre todo, de los intereses pagados por los fondos recibidos, es decir, depósitos de clientes y préstamos del Banco de España (o del país en cuestión), y de los gastos de intermediación (amortizaciones, sueldos, salarios y demás costes de gestión).
Los gobiernos por su parte ejercen controles para limitar la inflación pero los bancos evaden estos controles, además los estados, las autonomías hasta el ayuntamiento más pequeño se endeudan, con lo que los bancos aumentan sus ganancias.
Los bancos también ven incrementados sus beneficios cuando elevan el tipo de interés.
Cuentan que hace varios siglos, en los pequeños pueblos, la gente guardaba su dinero en su casa, tal vez abajo del colchón o escondido en un lugar seguro para que nadie se lo robara. Al paso del tiempo, apareció una persona en el pueblo- imaginemos que se llamaba Laura- que construyó un lugar seguro en su casa donde la gente podía ir a guardar su dinero. Además, Laura era de fiar y todos sabían que no se iba a robar sus ahorros. La gente del pueblo empezó a llevarle a Rodrigo el dinero para que estuviera seguro.
Con el paso del tiempo, los carpinteros del pueblo se dieron cuenta que necesitaban dinero para comprar mesas y poder trabajar mejor, pero no les alcanzaba para comprarlas. Se les ocurrió ir con Laura y pedirle que les prestara una parte del dinero que tenía guardado. Entonces, Laura se dio cuenta que ahí podía hacer un negocio: prestaría el dinero y les cobraría. Lo que les prestó se llama capital y lo que les cobró adicional se llaman intereses. El porcentaje que les iba a cobrar se llama tasa de interes activa. Pero a Laura le dio un poco de miedo que los carpinteros no la fueran a pagar, así que les dijo: “si para fin de mes no han venido a entregarme la deuda y los intereses, entonces me quedo con las herramientas que usan”; esto se le llama el aval.
Si por alguna razón los carpinteros no le pagaban a Laura, ella tenía que ir a buscarlos y quitarles sus herramientas. Después, las vendería para recuperar algo de lo que le debían. Curiosamente, aunque lo que vale el aval es mayor que la deuda (si me van a prestar 100€, me piden un aval de 120€), a Laura lo que más le conviene es que le paguen y no quedarse con las herramientas, porque para ella es un problema conseguir quién se las compre y en realidad su negocio es el del dinero.
Con el paso del tiempo, Don Carlos, que llevaba su dinero a guardar con Laura, se dio cuenta de que a los carpinteros les cobraban por el préstamo y empezó a exigir que también le pagaran por llevar ahí su dinero. Laura aceptó y les dio un porcentaje de lo que guardaba, a esto se le llama tasa de interés pasiva.
Veamos un ejemplo, supongamos que Don Carlos llevó a guardar 100€ y a fin de mes, Laura le va a regresar 110€; los carpinteros pidieron 100€ y a fin de mes le van a pagar 120€. Entonces, Laura ganó 10€ simplemente por haber recibido y prestado dinero.
Cada vez más gente del pueblo se empezó a dar cuenta que ese era un buen negocio. Así que se pusieron en los mercados para recibir el dinero de las personas y entregar préstamos. Pero no podían prestar TODO el dinero que recibían, pues en algún momento los dueños del dinero llegarían a pedirlo. Entonces lo que hacían era recibir los depósitos, guardar una parte, prestar la otra y ganar la diferencia entre lo que recibían y pagaban.
La parte que guardaban se llama reserva y la tenían lista por si alguna persona llegaba por su dinero. Imaginemos que Laura recibía en total 1000€ y se daba cuenta que al mes la gente regresaba para sacar 500€ aproximadamente, así que ese dinero lo tenía que tener disponible. Para estar bien seguro, guardaba 600€ y prestaba 400€.
Si por algún motivo Laura calculaba mal y la gente llegaba a pedirle su dinero y resultaba que lo había prestado, se tenía que poner de pie en medio del mercado y romper el banquito en el que estaba sentado para que todos se dieran cuenta que no era una persona de confianza. Por eso, cuando un banco tiene muchos problemas, se dice que “quebró la banca”.
Es curioso cómo la mayoría de la gente cree que el dinero que tiene en el banco está ahí, cuando en realidad, sólo una parte está guardada y la otra la ha prestado el banco para cobrar intereses y así ganar dinero. Cuando la gente se siente insegura, la reacción más común es que vaya a su banco para sacar todo su dinero. Si toda la gente hace eso, el banco no podrá regresarles sus ahorros y tendrá que declararse en banca rota. Entonces la gente va a empezar a decir: “si quebró el banco donde José tenía sus ahorros, seguro va a quebrar el banco donde tengo los míos” y saldrá corriendo a buscar su dinero. Como el banco no tiene TODO el dinero porque lo prestó, también va a quebrar. Esta situación en la que quiebra un banco, se genera pánico y empiezan a quebrar otros bancos, se llama corrida bancaria. Por eso es común que cuando un banco está en problemas, se busque la manera de que no quiebre, aunque esto implique que el mismo gobierno tenga que ayudarlo.


